Las valoraciones de Wall Street, la exposición al dólar y el papel del oro plantean riesgos distintos para una cartera. Compararlos exige separar el precio de los activos de las expectativas de beneficios y de las decisiones de política monetaria. El debate sobre el euro digital añade otra cuestión: qué garantías debería ofrecer un nuevo medio de pago público.
Wall Street: cómo interpretar los múltiplos
Que una bolsa cotice en máximos históricos no demuestra por sí solo una burbuja. El precio resulta más exigente cuando depende de crecimientos de beneficios difíciles de sostener. El riesgo aparece si las expectativas incorporadas en la cotización superan la capacidad del negocio para cumplirlas.
La prolongada subida del S&P 500 desde 2009 ayuda a entender el interés por sus rentabilidades pasadas. Esa trayectoria no establece lo que puede esperarse de una compra posterior: el resultado depende del punto de entrada, los beneficios futuros, las distribuciones al accionista y los cambios de valoración.
El CAPE de Shiller relaciona el precio con beneficios ajustados a lo largo del ciclo. El PER compara el precio con beneficios observados o previstos, según la versión utilizada. Son referencias útiles para valorar expectativas; no permiten fechar una corrección. Una comparación histórica necesita mantener la misma definición, el mismo índice y una fecha identificable.
Los límites del margen de seguridad
El margen de seguridad consiste en exigir distancia entre el precio pagado y una estimación prudente del valor del negocio. Esa estimación puede ser errónea y el mercado puede tardar en reconocerla. Comprar a un múltiplo bajo tampoco evita una pérdida si se deterioran los beneficios o aumenta la deuda.
La liquidez y las expectativas sobre inteligencia artificial pueden favorecer las subidas, pero no bastan para describir a todos los compradores ni para declarar agotado un ciclo. La cuestión verificable es cuánto crecimiento exige cada precio y qué sucedería si los ingresos, los márgenes o la financiación fueran peores de lo esperado.
El dólar y el riesgo de cambio
El dólar responde a diferencias de tipos, expectativas de crecimiento, flujos de capital y decisiones políticas. Los aranceles pueden alterar esas variables y encarecer importaciones, pero no permiten atribuir toda la evolución de la divisa a una estrategia única ni anticipar una dirección segura.
Una referencia del euro en 1,18 dólares describe un nivel de cambio, no un punto de equilibrio garantizado. La posibilidad de volver a la paridad 1:1 es un escenario, junto a otros. Para un inversor que mide su patrimonio en euros, tanto la apreciación como la depreciación del dólar pueden modificar la rentabilidad de los activos estadounidenses.
Crecimiento y financiación en Europa
Europa combina problemas de crecimiento con necesidades de inversión y financiación pública. Conviene distinguir las diferencias entre países y sectores antes de aplicar una etiqueta como estanflación al conjunto. El gasto en defensa, la energía y la productividad actúan a través de mecanismos y plazos diferentes.
Una mayor emisión de deuda alemana puede modificar la oferta de bonos y las expectativas de actividad. No equivale automáticamente a inflación. Tampoco un cambio de 1,18 justifica por sí solo cubrir o dejar de cubrir una inversión en dólares: importan el horizonte, el coste y el riesgo que se quiera asumir. La protección normativa y los riesgos de producto se desarrollan en la categoría interna de Normativa.
El euro digital y las garantías de su diseño
El Banco Central Europeo (BCE) avanzó a otra fase del proyecto de euro digital tras concluir su preparación. El calendario comunicado en octubre contemplaba una eventual emisión en 2029, condicionada a la legislación y a una decisión posterior. La fecha no era un lanzamiento aprobado.
La crítica a la concentración de información y de poder en un sistema de pagos merece un examen concreto. Según el diseño explicado por el BCE, el euro digital no sería dinero programable y los pagos sin conexión tendrían una privacidad similar al efectivo. Esas características permiten distinguir las garantías anunciadas de riesgos hipotéticos.
Qué comprobar en un sistema de pagos público
La evaluación debe atender a las reglas de acceso a datos, a las funciones de los intermediarios y a los mecanismos de control democrático. La existencia de dinero público digital no prueba por sí misma que puedan imponerse caducidades, dirigir cualquier gasto o expropiar saldos.
- Uso del dinero: comprobar que las reglas finales mantengan las garantías anunciadas sobre su utilización, en lugar de atribuir restricciones que el diseño comunicado excluye.
- Privacidad: distinguir las operaciones sin conexión de los pagos en línea y examinar qué información tendría cada participante.
- Garantías jurídicas: valorar las salvaguardas, el control público y las vías de reclamación sin presentar como aprobadas facultades que no se han acreditado.
- Costes y acceso: examinar si la implantación añade dificultades de uso y cómo se mantiene la posibilidad de elegir otros medios de pago.
Las stablecoins privadas denominadas en dólares plantean una arquitectura diferente, con reservas y riesgos que dependen del emisor y de su regulación. No garantizan anonimato ni quedan libres de controles. Su comparación con el euro digital exige separar dinero de banco central, pasivos privados y activos de inversión. La CNMV publica información sobre riesgos financieros; el BCE explica su proyecto de pagos.
Valoración y posibles ajustes del mercado
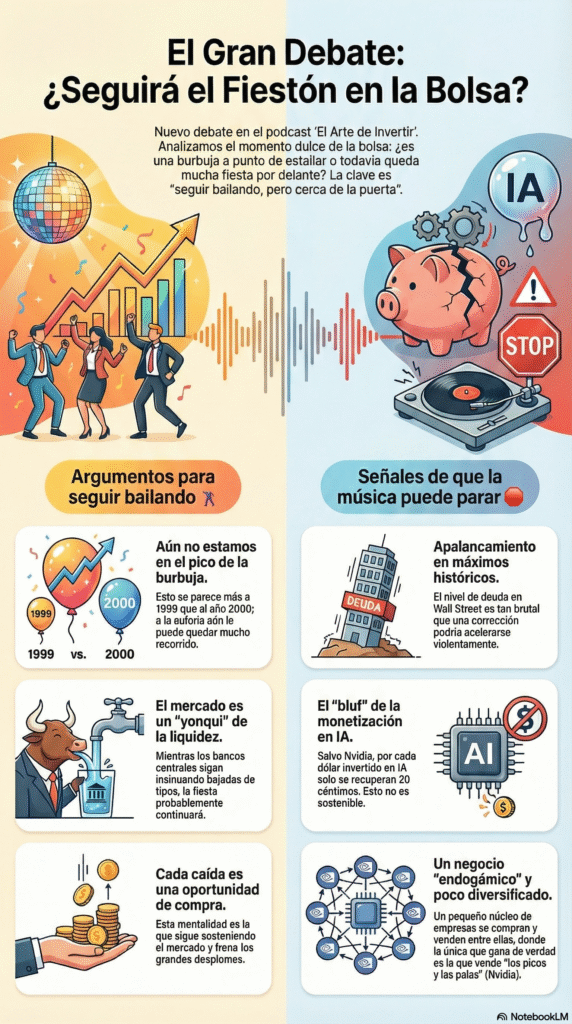
La entrada en 2026 puede modificar el equilibrio entre expectativas y resultados, aunque una corrección no es inevitable ni puede fecharse a partir de una valoración aislada. Un precio exigente reduce el margen para decepciones; también puede mantenerse si los beneficios crecen con suficiente fuerza.
El análisis de riesgo debe funcionar en varios escenarios. Resulta útil examinar qué ocurriría con ingresos menores, financiación más cara o una caída de cotización. Esa comparación es más informativa que intentar identificar el máximo exacto de un ciclo o presentar la liquidez como protección suficiente.
Dos enfoques para analizar los precios
Los grandes índices reúnen negocios con características distintas, aunque su ponderación puede concentrar el resultado en pocas compañías. Las narrativas de crecimiento atraen capital y pueden elevar los precios. Para evaluarlas hay que comprobar beneficios, inversiones necesarias y posición competitiva, sin clasificar de antemano a sus compradores como informados o desinformados.
La inversión en valor busca diferencias entre precio y una estimación del valor intrínseco. Ese trabajo exige supuestos sobre caja, deuda y crecimiento. Una acción castigada puede recuperar valor, pero también reflejar problemas persistentes; un descuento aparente no basta para distinguir ambos casos.
Selección de empresas y concentración de los índices
Comparar el Nasdaq o el S&P 500 con otras inversiones permite estudiar concentraciones y valoraciones. No obliga a abandonar un índice ni a esperar una rentabilidad del 20% anual. La selección individual incorpora costes, dedicación y riesgos que también deben valorarse frente a una estrategia diversificada.
Los estados financieros, el equipo directivo y su alineación con los accionistas ayudan a evaluar una empresa. La participación del Estado es otro factor que requiere estudiar incentivos, gobierno corporativo y restricciones. Por sí sola no demuestra creación ni destrucción de valor en todos los casos.
Sectores con riesgos y valoraciones diferentes
Los sectores castigados ofrecen puntos de comparación con las empresas de crecimiento, pero el descuento debe ponerse en relación con sus riesgos. La caída de un precio puede anticipar menores beneficios, una financiación difícil o cambios estructurales en la demanda.
- Automoción europea: El sector automovilístico europeo permite comparar fabricantes con modelos de negocio y mercados distintos. Las diferencias de precio requieren estudiar márgenes, inversiones y demanda.
- Industrial: El sector industrial reúne actividades cíclicas y necesidades de inversión diferentes. Un múltiplo debe relacionarse con el punto del ciclo y la deuda.
- Perforación y Producción Offshore: En perforación y producción de petróleo, los beneficios dependen del precio del crudo, los costes y el ciclo de inversión. Un múltiplo bajo puede coincidir con resultados temporalmente elevados.
- Mineras de Oro: Las mineras añaden al precio del metal riesgos de costes, ejecución, financiación y explotación. Su comportamiento no equivale al de una tenencia de oro.
El papel del oro y sus riesgos
El oro puede desempeñar una función distinta de la renta variable porque no genera beneficios empresariales ni flujos de caja. Su precio responde, entre otros factores, a tipos reales, demanda y percepción de riesgo. Esa diferencia puede ser útil en una cartera, sin convertirlo en una protección garantizada frente a cualquier crisis o episodio de inflación.
Una subida del oro no identifica por sí sola su causa ni descarta una valoración excesiva. Las compras oficiales, las decisiones de los inversores y el coste de mantener un activo sin renta pueden actuar a la vez. La tesis debe examinarse con esas variables y con la posibilidad de caídas prolongadas.
Una caída del 20% del oro tendría un efecto diferente según su peso en la cartera. Ese escenario sirve para medir capacidad de pérdida, no para ordenar una compra adicional. Mantener, reducir o ampliar una posición exige revisar objetivos, liquidez, costes y exposición conjunta.
Qué permite concluir el análisis
La valoración, el riesgo de divisa y el diseño del dinero digital requieren comprobaciones distintas. Un múltiplo exigente es una señal para examinar expectativas; una propuesta monetaria debe contrastarse con sus documentos. Ninguno de los dos permite dar por seguro el siguiente movimiento de mercado.
La comparación entre índices y selección de empresas debe incorporar costes y concentración, además del precio estimado de los activos. El margen de seguridad es una disciplina de análisis; no una garantía de que la cotización vaya a reconocer una valoración ni de que el inversor evite pérdidas.
El oro y Bitcoin también pueden sufrir pérdidas importantes y responden a riesgos diferentes. El papel que tengan en una cartera necesita justificarse por separado. La incertidumbre permanece después del análisis: lo que puede concretarse es qué exposición se asume y qué hechos obligarían a revisar sus fundamentos.