Abrir la infografía a tamaño completo
Dos bonos pueden reaccionar de forma muy distinta a una misma subida de su rentabilidad de mercado. La duración modificada ayuda a aproximar esa diferencia.
El BCE hace una pausa; el mercado sigue valorando
El 29 de octubre de 2026, el BCE mantuvo sus tres tipos oficiales; la facilidad de depósito quedó en el 2,50%. Eso no congela los bonos: sus rendimientos incorporan expectativas y riesgos, como explica el BCE sobre las curvas de mercado.
Vencimiento y duración miden cosas distintas
El vencimiento señala la fecha del último pago previsto. La duración modificada resume cuánto cambia aproximadamente el precio cuando varía la TIR exigida al bono. Aunque suele expresarse en años, no equivale a los años que faltan para vencer. FINRA distingue ambos conceptos.
Una cuenta con el signo contrario
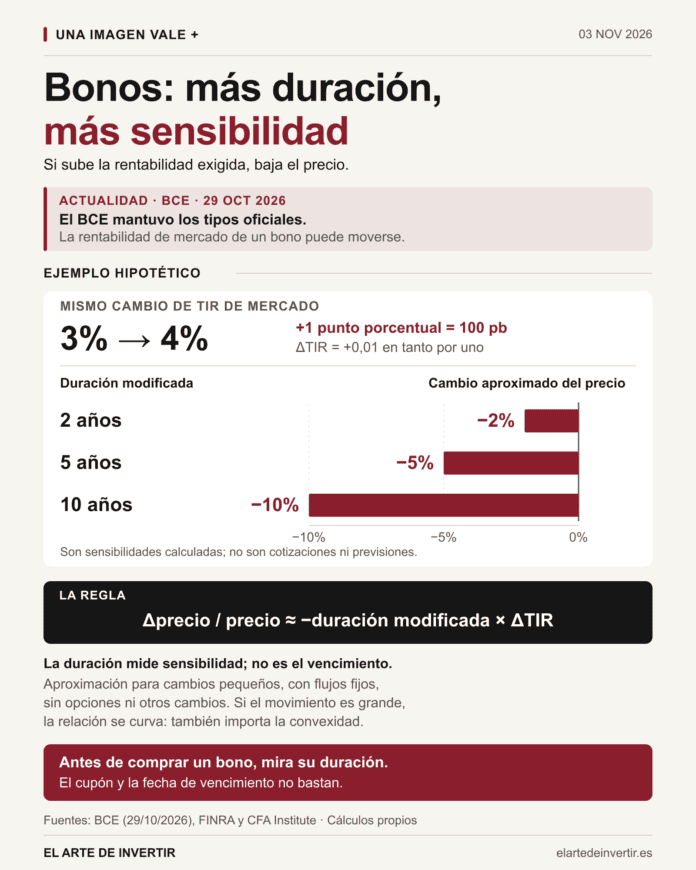
ΔP/P ≈ −duración modificada × ΔTIR. La variación de TIR se introduce en tanto por uno: subir del 3% al 4% supone 1 punto porcentual = 100 puntos básicos = 0,01.
En un ejercicio propio, si esa subida hipotética afecta a bonos con duraciones modificadas de 2, 5 y 10 años, sus precios caerían aproximadamente un 2%, un 5% y un 10%. Sobre un precio inicial de 1.000 euros, resultarían unos 980, 950 y 900 euros, respectivamente.
La aproximación tiene límites
El ejercicio supone flujos fijos, sin opciones ni cambios de crédito. No describe una subida observada ni añade cupones cobrados. La relación precio-TIR es curva: la convexidad importa más ante movimientos grandes, según CFA Institute. Duración baja tampoco elimina el riesgo de impago, liquidez o divisa.
Fuentes consultadas el 3 de noviembre de 2026. Infografía y cálculos de elaboración propia. Contenido educativo.