


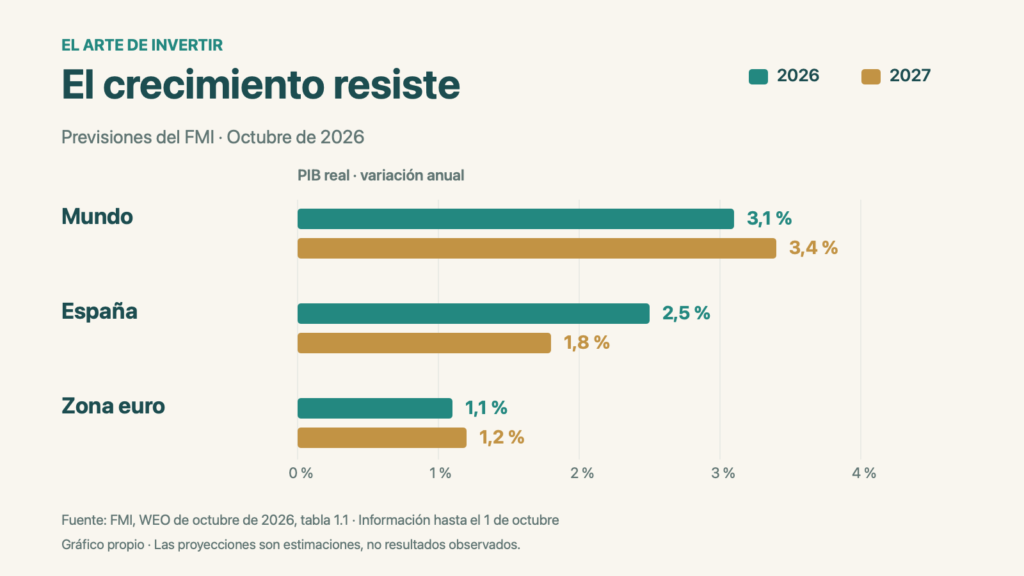
El FMI proyecta que la economía mundial crezca un 3,1 % en 2026 y un 3,4 % en 2027, con una inflación global del 4,7 % y el 4,1 %, respectivamente. Son las previsiones de su informe de octubre, presentado el 13 de ese mes y elaborado con información disponible hasta el 1 de octubre. La previsión de crecimiento de este año mejora una décima respecto a julio. Conviene empezar por ahí: el informe no anuncia una recesión mundial ni una rebaja del pronóstico global.
Nuestra lectura es más exigente que una celebración del crecimiento: resistir las perturbaciones no garantiza disponer de recursos para afrontar la siguiente. La combinación de energía cara, inversión tecnológica concentrada y deuda obliga a mirar quién sostiene la expansión y quién paga sus costes. Un promedio mundial aceptable puede convivir con dificultades muy distintas para hogares, empresas y países.
Este análisis extra de El Arte de Invertir recoge el escenario del World Economic Outlook de octubre de 2026. Las cifras siguientes son previsiones de esa edición: no incorporan automáticamente las estadísticas publicadas después de su fecha de corte.
Las proyecciones que permiten comparar
La tabla recoge una selección de economías de la tabla 1.1 del informe. Todas las tasas de crecimiento se refieren al PIB real y a la variación anual; no deben compararse directamente con un dato de crecimiento trimestral.
| Economía | 2026 | 2027 |
|---|---|---|
| Mundo | 3,1 | 3,4 |
| Estados Unidos | 2,3 | 2,3 |
| Zona euro | 1,1 | 1,2 |
| España | 2,5 | 1,8 |
| Alemania | 1,3 | 1,1 |
| Francia | 0,4 | 0,7 |
| Italia | 0,8 | 0,6 |
Fuente: FMI, capítulo 1, tabla 1.1, página 10 del documento. Elaboración de la tabla: El Arte de Invertir. Consulta la fuente para el cuadro completo y sus notas.
La diferencia entre España y la zona euro es relevante, pero el PIB no equivale a rentabilidad bursátil. Una compañía cotizada puede vender en muchos países y su precio incorpora expectativas propias. Usar el crecimiento nacional como una orden automática de compra deja fuera los beneficios, la deuda y la valoración.
El vídeo oficial, con las diapositivas de la presentación
La comparecencia del canal oficial del FMI permite seguir la exposición y sus gráficos. Dura 45:35; la presentación del informe comienza en el minuto 2:13 y el bloque dedicado a Europa y Oriente Medio, en el 29:00. El vídeo se ofrece en su reproductor original.

Fuente: canal oficial del FMI. Abrir el vídeo en YouTube · Ir a la presentación · Ir al bloque europeo. Su procedencia está acreditada en el IMF Media Center.
La energía y la IA empujan en direcciones distintas
El resumen ejecutivo describe dos fuerzas: el encarecimiento energético asociado a la guerra y el impulso de la inversión en inteligencia artificial. Su peso difiere entre economías.
Para analizar una empresa, esto exige separar ventas y márgenes. Como ejemplo hipotético, una industria puede aumentar sus pedidos y ganar menos si su factura eléctrica crece más deprisa y no consigue trasladarla a los clientes. En cambio, un proveedor tecnológico puede captar inversión nueva y, aun así, ofrecer una mala rentabilidad al accionista si el precio pagado exige beneficios excesivos. Ni crecer ni estar expuesto a la IA resuelve por sí solo la decisión.
Preferimos observar contratos, capacidad de fijar precios, financiación y caja disponible. Esos elementos permiten discutir una tesis con hechos de la empresa. La etiqueta de sector ganador explica mucho menos cuando todas las expectativas favorables ya se han incorporado a la cotización.
Europa necesita margen para actuar
La dispersión europea de la tabla impide hablar de una única velocidad. La ventaja prevista para España merece reconocimiento, junto con una pregunta práctica: qué inversiones y mejoras de productividad pueden sostenerla cuando el impulso se modere. Mantener el dinamismo requiere algo más que compararse con los vecinos que menos avanzan.
En materia fiscal defendemos ayudas concretas, temporales y evaluables cuando existe una pérdida de poder adquisitivo que debe amortiguarse. Una ayuda debe explicar a quién protege, cuánto cuesta y cuándo termina. Ese criterio permite exigir eficacia sin confundir la disciplina presupuestaria con desatender a los hogares más expuestos.
El capítulo analítico del informe en español respalda la focalización: sus ejercicios estiman que proteger mediante medidas que contienen precios puede requerir entre 3 y 22 veces más recursos fiscales que las transferencias focalizadas y temporales. Es un intervalo dependiente del diseño y del contexto; no una factura universal aplicable a cualquier subvención.
Qué cambia para quien invierte
En renta fija conviene distinguir el cupón prometido, el riesgo del emisor y la sensibilidad del precio a los tipos. Como ejemplo ilustrativo, un bono con duración modificada de siete años perdería aproximadamente un 7 % si su rentabilidad exigida subiera un punto porcentual, antes de considerar convexidad, cupón y otros cambios. Es una aproximación para entender el riesgo, no un pronóstico extraído del FMI.
En renta variable, nuestro criterio es exigir que las expectativas de beneficios se puedan defender incluso con costes menos favorables. Una revisión del crecimiento mundial no basta para justificar cualquier valoración. También importa cuánta exposición a las mismas empresas o factores acumula una cartera detrás de nombres distintos.
Existe un argumento favorable que debe tomarse en serio: la adaptación empresarial y las mejoras de productividad pueden ampliar la capacidad de crecer. Si ese avance se extiende y la inflación cede, mejorará el equilibrio entre actividad y estabilidad. Por eso nuestra postura exige comprobar beneficios, productividad y precios, en lugar de dar por inevitable un desenlace adverso.
La conclusión editorial es concreta: valoramos la capacidad de resistencia que reflejan las previsiones, pero exigimos que hogares, empresas y Estados conserven recursos para una perturbación adicional. En una inversión, eso se traduce en revisar qué tendría que seguir saliendo bien para que el precio pagado resulte razonable y qué margen queda si una de esas condiciones falla.
Análisis editorial de El Arte de Invertir sobre el WEO de octubre de 2026. Fuente principal: FMI. Los ejemplos identificados como hipotéticos o ilustrativos son elaboración propia; las proyecciones no son resultados observados.