
Los déficits estadounidenses, las diferencias de tipos y el uso internacional de su moneda sostienen el debate sobre el dólar. Una depreciación puede responder a un ajuste cíclico o a cambios más duraderos. Distinguirlos exige separar el mercado de divisas, las reservas oficiales y la financiación internacional.
La tesis de un ajuste prolongado plantea que la demanda de activos estadounidenses y los desequilibrios exteriores no pueden analizarse de forma aislada. Es un escenario de interpretación, no una trayectoria asegurada para el tipo de cambio.
Globalización y demanda de activos estadounidenses
La globalización vinculó cadenas de producción y flujos financieros entre Estados Unidos, Europa y Asia. El acceso a bienes importados y las decisiones de inversión empresarial influyeron en precios y márgenes. La pérdida de capacidad manufacturera en algunos territorios, sin embargo, no puede atribuirse a una sola variable monetaria.
Durante más de 15 años, los activos estadounidenses atrajeron inversión internacional. Esa demanda puede sostener la divisa y modificar las condiciones de financiación. También intervienen productividad, ahorro y expectativas de crecimiento. El efecto sobre la competitividad industrial debe examinarse junto a costes, tecnología y comercio.
Qué explica el dilema de Triffin
El dilema de Triffin describe las tensiones que pueden surgir entre las necesidades internas de un país emisor de moneda de reserva y la demanda internacional de esa moneda. Ayuda a formular el problema, pero no proporciona un tipo de cambio de equilibrio ni una fecha para un ajuste.
El precio de los activos y la competitividad de los bienes pueden responder a incentivos diferentes. Una moneda demandada por inversores puede encarecer exportaciones, aunque una empresa también puede adaptarse mediante productividad, márgenes o localización. La relación requiere distinguir sectores y horizontes.
Industria y decisiones geopolíticas
La competencia entre Estados Unidos y China añade incentivos de seguridad y autonomía a las decisiones industriales. La pandemia puso de relieve vulnerabilidades de suministro. La relocalización puede depender de aranceles, subvenciones y logística, además del tipo de cambio.
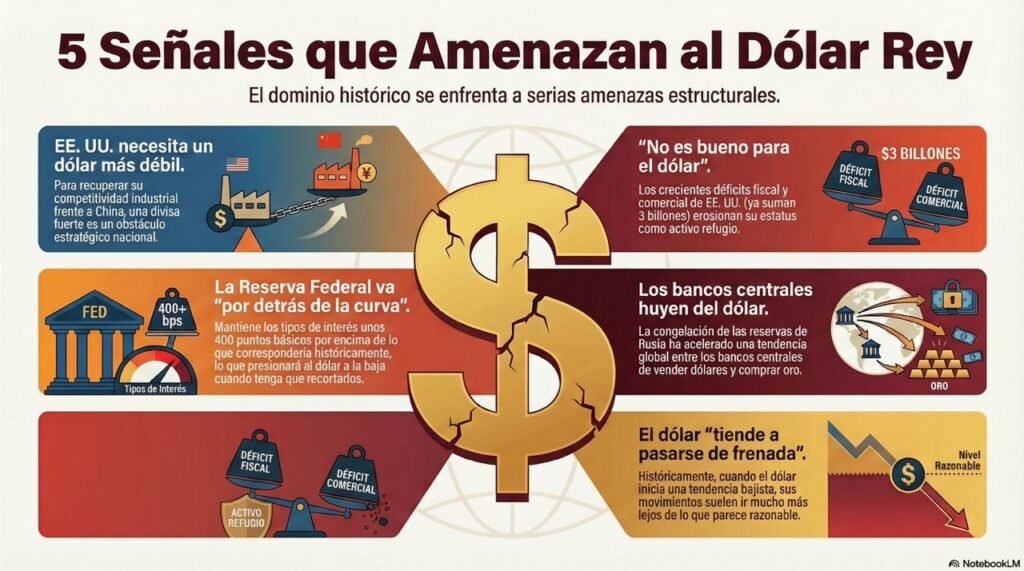
Las decisiones de la Administración Trump pueden interpretarse en ese marco, pero no permiten dar por demostrada una estrategia única de devaluación. El mercado de divisas incorpora muchos participantes y puede reaccionar de forma distinta a la pretendida por un gobierno. La sección de Actualidad ofrece otros análisis de ese contexto.
Política monetaria y diferencial de tipos
La política de la Reserva Federal (Fed) es otro factor. Los tipos influyen sobre el atractivo relativo de mantener dólares, aunque su efecto depende de qué decisiones ya esperaba el mercado. La crítica de que un banco central actúa tarde debe apoyarse en el ciclo económico y en la información disponible al decidir.
Comparar episodios inflacionarios exige tener en cuenta sus causas, la situación del empleo y las condiciones financieras. Una media histórica no determina cuál debe ser hoy el tipo oficial. También importa que los datos se revisan y que la política monetaria actúa con retrasos.
Cómo influye el calendario de la Fed
Una relajación monetaria puede reducir el diferencial de tipos que favorece al dólar. El resultado no es automático: si mejora el crecimiento esperado o aumenta la demanda de refugio, otros flujos pueden compensarlo. Las decisiones deben comprobarse en los comunicados de política monetaria de la Fed.
El momento de iniciar subidas o recortes varía entre ciclos. Para evaluar una supuesta demora hay que definir una referencia comparable y explicar qué datos habrían justificado otro calendario. Sin esa metodología, una diferencia de meses aporta una precisión aparente.
La exposición de una cartera a un dólar más débil puede analizarse como un escenario. También debe considerarse el movimiento contrario y el coste de cubrirlo. La elección depende del horizonte y de la moneda en la que se medirán los gastos y los resultados.
Déficits y necesidades de financiación
Los déficits fiscal y exterior describen desequilibrios distintos. Su persistencia influye sobre las necesidades de financiación y puede modificar la percepción de riesgo. Sumarlos sin explicar el período y la metodología no ofrece por sí solo una medida suficiente de la sostenibilidad del dólar.
La financiación puede tensionarse si los inversores exigen mayor rentabilidad, pero la profundidad de los mercados estadounidenses también sostiene su demanda. La lectura bajista necesita valorar ambos mecanismos, junto a la capacidad del país para generar ingresos y refinanciar obligaciones.
La posición exterior de Estados Unidos
La posición de inversión internacional neta compara activos exteriores y pasivos frente al resto del mundo. La BEA documentó una posición negativa en el segundo trimestre: los pasivos superaban a los activos. El signo es esencial; no debe confundirse una posición deudora con un patrimonio exterior neto positivo.
Una posición neta negativa no demuestra que una moneda haya perdido su condición de refugio. Ese comportamiento depende del episodio de tensión y de las alternativas disponibles. Oro, franco suizo, yen o bitcoin tienen riesgos y mercados diferentes; no son sustitutos equivalentes.
Reservas, comercio y mercado de divisas
La desdolarización reúne fenómenos distintos. Las reservas de los bancos centrales, la facturación comercial, los préstamos y las operaciones de divisas pueden evolucionar en direcciones diferentes. La comparación requiere identificar cuál de esas medidas se utiliza.
La composición de las reservas oficiales
Una menor cuota del dólar en determinadas reservas puede reflejar diversificación, efectos de valoración o cambios de política. No equivale a una retirada completa de los bancos centrales ni describe todas las transacciones internacionales.
Las sanciones y la congelación de activos han añadido consideraciones geopolíticas a las decisiones de reservas. Su efecto debe distinguirse de las compras y ventas observadas, porque una motivación posible no demuestra el origen de cada flujo.
La expansión de los balances monetarios y los déficits fiscales forman parte del debate sobre confianza y poder adquisitivo. La demanda de activos alternativos puede responder también a tipos reales, expectativas de precio o diversificación. Atribuir todas sus subidas a una huida de las monedas oficiales simplifica mecanismos diferentes.
- El oro puede responder a tipos reales, demanda de reservas y percepción de riesgo; no ofrece un rendimiento predeterminado.
- Bitcoin y otros criptoactivos pueden registrar volatilidad elevada y no equivalen a reservas de banco central.
Bancos centrales e inversores en criptoactivos tienen objetivos, restricciones y obligaciones distintas. La coincidencia en la compra de determinados activos no permite atribuirles necesariamente los mismos motivos.
El peso del dólar en las operaciones de cambio
El Banco de Pagos Internacionales situó al dólar en un lado del 89,2% de la negociación mundial de divisas de abril de 2025. Es una medida de operaciones de cambio, no la cuota del comercio ni de todos los flujos de capital. Cada operación tiene dos monedas, por lo que sus participaciones no suman cien.
La elevada presencia del dólar en el mercado de cambios refleja la profundidad de sus conexiones financieras. Esa medida no demuestra que su tipo de cambio vaya a subir ni que la facturación comercial utilice la misma proporción. Conviene evitar analogías que conviertan mercados diferentes en un único porcentaje.
Escenarios y exposición de la cartera
Las previsiones de cambio deben interpretarse como escenarios con supuestos sobre tipos, crecimiento y flujos. Su utilidad depende de la fuente, la fecha y el horizonte, no de la contundencia con la que se formule un precio objetivo. En Actualidad pueden consultarse otros acontecimientos que afectan a esas expectativas.
Cómo interpretar una previsión
Un escenario de depreciación puede incorporarse a una prueba de sensibilidad sin dar por segura su realización. Es útil medir cómo cambiaría el resultado en euros de una inversión en dólares y comparar ese efecto con los costes y límites de una cobertura.
Los límites de un tipo de cambio de equilibrio
Los movimientos de divisas pueden superar durante un tiempo una estimación de equilibrio. La dificultad está en que ese equilibrio no se observa directamente y cambia con los fundamentos. Una corrección no tiene por qué detenerse en el punto previsto por un analista.
Los rangos históricos muestran que las divisas pueden registrar oscilaciones amplias, pero no fijan sus límites futuros. Los cambios de política, las crisis y las decisiones de inversión pueden alterar el recorrido. El análisis necesita contemplar pérdidas tanto por una cobertura innecesaria como por una exposición no cubierta.
El ahorro acumulado en activos extranjeros puede amplificar movimientos cuando cambian las coberturas o se repatría capital. El mecanismo merece seguimiento, sin convertirlo en una avalancha inevitable. Para una cartera, la conclusión concreta es identificar la moneda del riesgo, el horizonte y la capacidad de soportar una variación adversa.