Las comisiones de los fondos de inversión reducen lo que conserva el partícipe. Para compararlas hay que identificar la clase concreta del fondo, sus costes y los del servicio de inversión. El porcentaje anunciado como comisión de gestión no describe por sí solo la factura completa.
Qué costes puedes encontrar
La CNMV distingue las comisiones de gestión y depósito, soportadas por el patrimonio del fondo, de las de suscripción y reembolso, que pueden aplicarse a una operación. Un mismo fondo puede tener clases con condiciones distintas. Consulta la explicación de la CNMV.
| Concepto | Qué revisar |
|---|---|
| Gestión y otros gastos recurrentes | Clase e ISIN, porcentaje, periodo y gastos que ya incluye la cifra agregada. |
| Operaciones de la cartera | Estimación de los costes de comprar y vender activos dentro del fondo. |
| Comisión de resultados | Si existe, fórmula, referencia y condiciones para cobrarla. |
| Entrada y salida | Importe aplicable a tu operación, posibles exenciones y diferencia entre máximo previsto y cobro efectivo. |
| Servicio del intermediario | Custodia, asesoramiento, gestión de cartera u otras tarifas que no estén incluidas en el producto. |
El documento de datos fundamentales KID de PRIIPs permite revisar riesgos y costes de productos sujetos a este régimen. Su formato facilita comparar, pero exige leer los supuestos del cálculo. El distribuidor debe informar también de costes de distribución no incluidos, para mostrar el efecto acumulado. Fuentes: Comisión Europea, información del KID y ESMA, costes del producto y del servicio.
TER, gastos corrientes y coste total no son intercambiables
No sumes automáticamente una comisión de gestión al indicador de gastos corrientes: puede estar ya incluida. Tampoco supongas que una cifra etiquetada como TER contiene todas las operaciones de cartera, comisiones de éxito y tarifas de tu cuenta. Comprueba la definición utilizada y pide una relación conjunta que evite duplicidades.
La rentabilidad calculada a partir del valor liquidativo ya recoge los gastos cargados al patrimonio. Restarlos otra vez de ese resultado supondría descontarlos dos veces. Otros cargos personales del inversor pueden quedar fuera.
Ejemplo: cómo se acumula una diferencia de costes
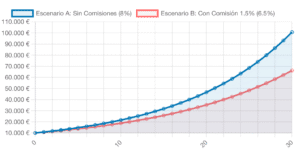
Ejemplo propio e hipotético: una inversión inicial de 10.000 €, sin aportaciones, impuestos ni inflación, durante 30 años. Elegimos tasas constantes únicamente para hacer visible el efecto compuesto; no son una previsión.
- Con un 8 % anual: 10.000 × 1,0830 ≈ 100.627 €.
- Restando de forma simplificada 1,5 puntos anuales: 10.000 × 1,06530 ≈ 66.144 €.
- Diferencia entre valores finales: aproximadamente 34.483 €.
La diferencia incluye los costes y el crecimiento que habrían generado los importes descontados. No equivale a 34.483 € de comisiones cobradas directamente. El resultado real depende del calendario de cobro, de las bases utilizadas y de rendimientos variables.
Cómo comparar dos fondos sin mezclar estrategias
- Identifica el ISIN y la clase disponibles en tu intermediario.
- Compara la misma exposición, divisa, cobertura, periodo y nivel de riesgo.
- Separa costes previstos de costes efectivamente soportados.
- Revisa resultados netos frente a una referencia adecuada y anota qué gastos personales quedan fuera.
- Valora el servicio recibido: un precio mayor no prueba mayor calidad, y un precio menor no convierte dos estrategias diferentes en equivalentes.
La comparación exige el mismo cuidado en gestión activa e indexada: ninguna comisión garantiza un mejor resultado. En un fondo indexado, la diferencia de rentabilidad respecto al índice también puede reflejar la réplica, la fiscalidad y la operativa; no equivale a una factura exacta de comisiones.
Para comparar vehículos y sus particularidades en España, continúa con fondos indexados y ETF. Para ordenar las primeras lecturas, visita aprender bolsa.