


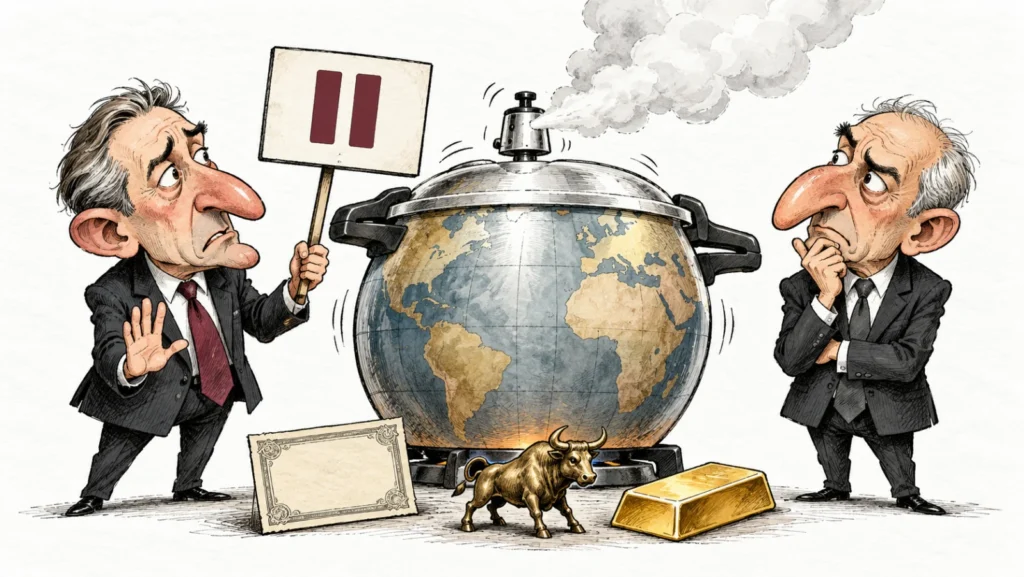
OPINIÓN · Editorial de El Arte de Invertir
Información contrastada al 1 de noviembre de 2026. Las valoraciones y los escenarios expresan nuestra lectura editorial.
Con la Fed y el BCE en pausa, resulta tentador esperar que el dinero vuelva pronto a abaratarse. Nuestra lectura es más exigente: la economía sigue creciendo, la inflación continúa elevada y los bancos centrales necesitan tiempo para distinguir una mejora duradera de un respiro pasajero. La pausa de octubre deja abierta una pregunta incómoda para los mercados: ¿cuánto estamos dispuestos a pagar por beneficios y cupones futuros si el coste del dinero tarda en bajar?
La cuestión afecta de forma distinta a un bono, una acción y un lingote. También separa a Europa de Estados Unidos y a unos emergentes de otros. Creemos que esa dispersión merece más atención que la búsqueda de una única operación ganadora para todo el mundo.
Los hechos que sostienen esta opinión
- Fed, 28 de octubre: mantuvo el rango objetivo en el 3,75–4,00%. Dos de los doce votantes preferían subirlo 25 puntos básicos. El comunicado describe una actividad fuerte y una inflación todavía elevada. Fuente: Reserva Federal.
- BCE, 29 de octubre: mantuvo la facilidad de depósito en el 2,50%, la refinanciación principal en el 2,65% y la marginal en el 2,90%. Señaló riesgos energéticos para los precios y el crecimiento, sin comprometer una senda de tipos. Fuente: Banco Central Europeo.
- Estados Unidos: la estimación adelantada del PIB del tercer trimestre fue del 3,4% anualizado; la nota del BEA lo expresa también como un 0,8% trimestral. El índice de precios PCE de septiembre aumentó un 3,6% interanual y su componente subyacente, un 3,1%. Son publicaciones del 29 de octubre. PIB del BEA y precios PCE del BEA.
- Eurozona: el avance del 30 de octubre situó el crecimiento del tercer trimestre en el 0,4% trimestral. La inflación de septiembre fue del 3,8% interanual; el avance de octubre está previsto para el 4 de noviembre y todavía no forma parte de este análisis. PIB de Eurostat y inflación y calendario de Eurostat.
Los datos de PIB son estimaciones revisables. El 3,4% anualizado estadounidense y el 0,4% trimestral europeo utilizan escalas distintas; la comparación trimestral sería 0,8% frente a 0,4%. PCE e inflación armonizada europea también son indicadores diferentes, por lo que sus tasas no constituyen una clasificación exacta del mismo fenómeno.
Economía mundial: crecer sigue siendo posible, pero resulta más costoso
El FMI proyecta un crecimiento mundial del 3,1% en 2026 y del 3,4% en 2027 en su informe de octubre. Son previsiones, no resultados cerrados. A nuestro juicio, describen un entorno que admite expansión sin resolver la presión sobre los presupuestos familiares, los costes de las empresas y la financiación pública. Fuente: Perspectivas de la economía mundial del FMI.
La energía es una pieza decisiva. El Banco Mundial advierte de un encarecimiento importante en sus previsiones de octubre. Para un país importador, una factura energética mayor puede restar renta disponible y estrechar márgenes; para un exportador, puede mejorar los ingresos. Por eso nos parece débil una lectura que trate el mismo titular como favorable o adverso para todos. Fuente: Banco Mundial, 28 de octubre.
Renta fija mundial: el cupón merece atención, el plazo también
Nuestra posición editorial concede valor a que la deuda vuelva a remunerar, pero exige mirar cómo se consigue esa rentabilidad. Un cupón elevado puede coexistir con pérdidas de precio si sube la rentabilidad que exige el mercado. Cuanto mayor sea la sensibilidad del bono a los tipos —su duración—, más puede pesar ese movimiento. También importan la solvencia del emisor y la moneda.
Vemos dos escenarios distintos: una moderación ordenada de la inflación podría favorecer la deuda de calidad; una desaceleración acompañada de impagos podría castigar el crédito más frágil. Apostar por una bajada de tipos sin distinguir ambos caminos nos parece un análisis incompleto.
Renta variable mundial: la prueba está en los beneficios
El crecimiento económico proporciona una base para los ingresos empresariales, pero el accionista paga hoy por una parte de los beneficios futuros. Nuestra cautela se concentra en las compañías cuya valoración exige muchos años de resultados excelentes. Energía, salarios, financiación y competencia pueden dificultar ese recorrido.
La inversión tecnológica puede elevar la productividad. Aun así, creemos que debe demostrar su capacidad para convertirse en caja y beneficios. El FMI incluye la decepción sobre la rentabilidad de la inteligencia artificial entre los riesgos de estabilidad financiera de octubre. No deducimos de ello una caída inminente: lo utilizamos como una razón para examinar las expectativas con más rigor. Fuente: Informe de estabilidad financiera mundial del FMI.
Europa: la energía y los márgenes pesan en nuestra lectura
Renta fija europea
La pausa del BCE ofrece estabilidad en los tipos oficiales de hoy. Las rentabilidades de los bonos a largo plazo pueden seguir moviéndose por las expectativas de inflación, la oferta de deuda y la compensación que se exige por prestar durante más tiempo. Además, Europa comprende economías y bancos centrales distintos: el análisis del BCE se refiere a la zona euro.
Nos parece especialmente relevante separar la deuda soberana de la empresarial y comparar la prima de riesgo que paga cada emisor. Una empresa muy endeudada afronta una renovación de sus préstamos distinta de la de otra con caja y vencimientos lejanos. Para entender la transmisión a hogares y bancos, ampliamos el contexto en nuestra guía sobre tipos del BCE, depósitos e hipotecas.
Renta variable europea
El avance del PIB evita identificar automáticamente a la eurozona con una contracción generalizada. Nuestra preocupación está en cuánto del crecimiento puede conservarse como beneficio después de pagar energía y financiación. Juzgaríamos con más atención la capacidad de trasladar costes y la fortaleza del balance que una etiqueta genérica de «bolsa europea».
La misma subida de la energía puede favorecer a un productor y perjudicar a una industria que consume mucho combustible. Las ventas exteriores, además, hacen que muchas empresas europeas dependan de economías situadas fuera de Europa. Esa diversidad limita cualquier pronóstico regional uniforme.
Estados Unidos: una economía fuerte también puede mantener exigentes los tipos
Renta fija estadounidense
El crecimiento del tercer trimestre y la inflación PCE nos llevan a desconfiar de un alivio monetario rápido como supuesto central. El resultado de la votación de octubre refuerza esa prudencia: hubo discrepancias a favor de subir tipos. Esto expresa nuestra interpretación del comunicado, no una predicción sobre la siguiente reunión.
El rendimiento del Treasury a diez años depende de más elementos que el tipo de la Fed. Inflación esperada, emisiones y prima por plazo pueden moverlo incluso con los tipos oficiales quietos. Para quien calcula su patrimonio en euros, la evolución del dólar añade otra fuente de ganancias o pérdidas; cubrir la divisa también tiene un coste.
Renta variable estadounidense
Reconocemos que la actividad y la inversión pueden sostener los beneficios. Nuestra exigencia es que el precio pagado deje margen para errores. Una empresa excelente puede ofrecer una rentabilidad decepcionante si se compra con expectativas imposibles de cumplir.
También creemos que conviene mirar la concentración real de la exposición: varios fondos pueden repetir las mismas grandes compañías. El riesgo puede parecer repartido entre productos y seguir concentrado en pocos negocios, como explicamos en diversificación e inversiones que se solapan.
Emergentes: la moneda y la energía cambian la conclusión
Renta fija emergente
La distinción imprescindible es entre deuda en moneda local y deuda en dólares u otra divisa extranjera. La primera combina tipos e inflación nacionales con riesgo de cambio para el inversor español. La segunda depende de las condiciones de financiación de la moneda de emisión —por ejemplo, el dólar— y de posibles desajustes entre los ingresos y la deuda del emisor. El riesgo de crédito y la capacidad de refinanciar vencimientos importan en ambas.
Nuestra lectura favorece el análisis país por país: reservas, deuda exterior, credibilidad monetaria y necesidad de importar energía. Una rentabilidad nominal alta puede compensar riesgos importantes; por sí sola no demuestra que un bono sea una oportunidad.
Renta variable emergente
Nos parece poco útil asignar una única dirección a todo el bloque. Un exportador de materias primas, un fabricante asiático y una empresa orientada al consumo doméstico pueden recibir el mismo choque macro por vías opuestas. Importan sus costes, sus clientes y su financiación.
Si el dólar se fortaleciera, podría endurecer las condiciones para empresas endeudadas en esa moneda. Una mejora de la demanda mundial podría ayudar a determinados exportadores. Son escenarios condicionados, y no movimientos observados que estemos atribuyendo a las últimas reuniones.
Oro: una posible diversificación que también tiene precio y riesgo
Vemos sentido en estudiar el oro cuando preocupa la incertidumbre monetaria o geopolítica. En el oro físico, la ausencia de un emisor que deba devolver un principal lo distingue de la deuda. A cambio, el metal no produce cupones ni beneficios empresariales: su resultado depende de su precio, los costes y, para el ahorrador en euros, la divisa.
Unos tipos reales más altos pueden elevar su coste de oportunidad. La demanda de reservas y la búsqueda de protección pueden actuar en sentido contrario. Nuestra posición es tratarlo como una exposición que debe justificarse dentro del conjunto, sin convertirlo en garantía de protección ante cualquier caída. El Banco Mundial describe esas fuerzas contrapuestas en su análisis de materias primas. Fuente: Banco Mundial, 30 de octubre.
También distinguiríamos el oro físico o los productos que siguen su precio de las acciones de mineras: estas últimas incorporan costes de producción, decisiones empresariales y riesgo operativo. Comparten una relación con el metal, pero su comportamiento puede diferir mucho.
Qué nos haría cambiar de opinión
Revisaríamos nuestra cautela si apareciera una moderación sostenida de los precios subyacentes acompañada de un crecimiento resistente. También cambiaríamos el diagnóstico ante un deterioro claro del empleo, del crédito o de los beneficios: en ese caso, el riesgo de crecimiento ganaría peso frente al inflacionario. Una relajación de las tensiones energéticas sería otra señal relevante.
El criterio de esta editorial es concreto: exigir pruebas antes de dar por resuelto el problema de inflación y distinguir la remuneración que ofrece cada activo del riesgo necesario para obtenerla. La pausa de los bancos centrales nos invita a afinar el análisis de plazos, balances y divisas.
Opinión editorial de carácter general. Los escenarios son condicionales y no constituyen asesoramiento personalizado ni una promesa de rentabilidad. La caricatura representa personajes ficticios y ha sido generada con IA.