


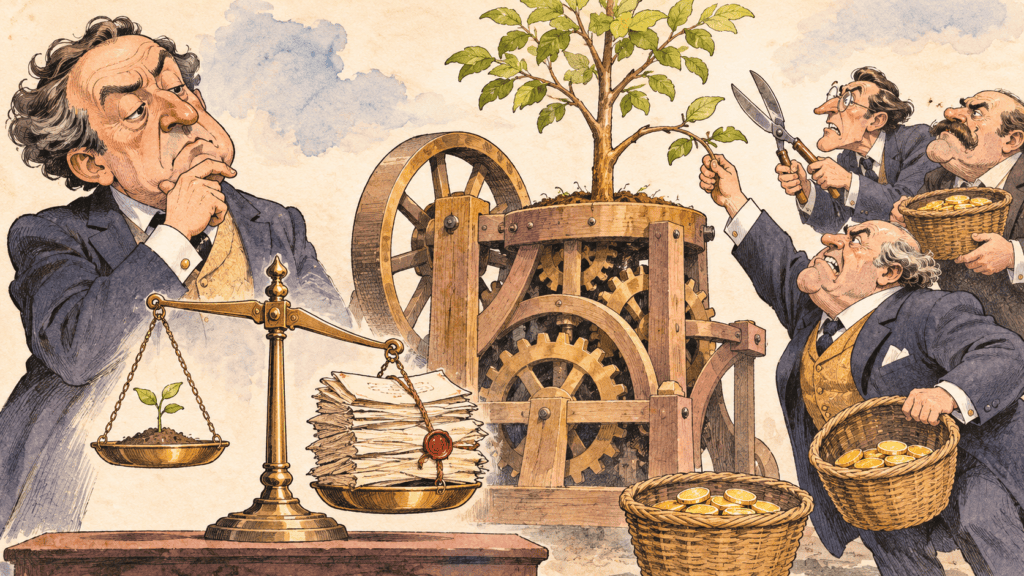
Opinión editorial de El Arte de Invertir
Una promesa de productividad no debería contabilizarse como ingreso público antes de convertirse en actividad y recaudación. Esa es la cautela que proponemos para evaluar los planes de inversión tecnológica: financiar proyectos útiles puede estar justificado, pero comprometer gasto permanente con los rendimientos fiscales que todavía se esperan de ellos añade una fragilidad evitable.
El FMI, en sus perspectivas de octubre de 2026, presenta las posibles ganancias de productividad de la inteligencia artificial entre los riesgos favorables para el crecimiento. También identifica como riesgo una revisión de las expectativas alrededor de esa tecnología. Las dos posibilidades caben en un mismo diagnóstico. El error presupuestario sería escoger solo la favorable para pagar compromisos que deberán cumplirse en ambos escenarios.
De una herramienta mejor a una base tributaria mayor
Entre instalar una tecnología y obtener más ingresos públicos hay varios pasos. Una empresa tiene que reorganizar tareas, formar trabajadores y vender una producción mayor o reducir costes. Después importa dónde se registra el beneficio, qué deducciones se aplican y cuánto de la mejora llega a salarios, precios o márgenes. Un aumento de productividad no se transforma íntegra ni inmediatamente en caja para Hacienda.
Eso no resta valor a la innovación. Obliga a distinguir su rentabilidad económica de su rendimiento fiscal. Un servicio público que ahorra tiempo a los ciudadanos puede producir un beneficio social elevado sin generar una recaudación adicional equivalente. La justificación del proyecto debe explicar ese beneficio, en vez de esconderlo detrás de ingresos tributarios supuestos.
La OCDE advertía en septiembre de presiones simultáneas sobre las finanzas públicas por deuda, intereses, envejecimiento, defensa y fenómenos meteorológicos extremos. Recomendaba preservar el potencial de crecimiento al elegir el ritmo y la composición del ajuste. De ahí surge una prioridad más exigente que recortar o gastar sin distinguir: proteger proyectos con evaluación sólida y revisar los compromisos que dependen de una recaudación optimista.
El mejor argumento contra la cautela
La objeción es importante: esperar a disponer de ingresos seguros puede impedir inversiones que precisamente crean capacidad de crecimiento. Una red eléctrica, una infraestructura digital o la formación técnica requieren gasto antes de producir resultados. Exigir autofinanciación inmediata excluiría proyectos razonables y favorecería los de retorno rápido frente a otros socialmente más valiosos.
Nuestra tesis no exige ese plazo imposible. Exige presupuestar por separado el coste cierto y el retorno incierto, financiar por etapas cuando sea viable y fijar pruebas para continuar, corregir o detener cada proyecto. La posición cambiaría ante evidencia repetida de mejoras de producción y recaudación, descontados los costes de adopción y los incentivos fiscales. Una previsión revisable resulta útil; convertirla en una garantía para gasto permanente deja de ser prudente.
Bonos y acciones no cobran el mismo rendimiento
En renta fija, una mayor productividad puede ampliar la capacidad de pago del emisor. Sin embargo, el bonista cobra los flujos pactados: no participa automáticamente en toda la mejora económica. Si el crecimiento impulsa los tipos de mercado, el precio de un bono ya emitido puede caer. Para la renta variable mundial, el efecto depende de qué empresas capturen la ganancia y cuánto de ella esté ya descontado en su valoración. Una tecnología útil puede acompañar una inversión bursátil cara.
En Europa, y también en España, el criterio debería centrarse en la difusión: que las mejoras alcancen a empresas que utilizan la tecnología, además de a quienes la venden. En Estados Unidos conviene separar la capacidad de generar beneficios empresariales de la capacidad del presupuesto para recaudar sobre ellos. En mercados emergentes, la infraestructura, las competencias y el coste de financiarse pueden determinar quién aprovecha esas herramientas. No asignaríamos una prima uniforme a toda una región por adoptar la misma etiqueta tecnológica.
El oro tampoco resuelve esta evaluación. Carece de un flujo de ingresos vinculado a la productividad y su precio depende de la demanda, los tipos y las divisas, entre otros factores. Puede beneficiarse de desconfianza fiscal y aun así perder valor durante una necesidad general de liquidez. Para un inversor en euros se añade el cambio de moneda. Convertirlo en protección automática sustituiría una promesa por otra.
El FMI alertó en octubre de deuda creciente, intereses más altos y presiones de gasto persistentes. Ante ese punto de partida, el listón para un nuevo compromiso debería ser identificable: quién paga mientras llega el rendimiento, qué evidencia confirma el proyecto y qué partida se ajusta si el resultado tarda. La innovación merece financiación que pueda sobrevivir a una decepción.
Corte informativo: 22 de noviembre de 2026. Reflexión estructural basada en los informes de septiembre y octubre citados. Caricatura editorial generada con IA.