La renta variable europea ofrece una composición sectorial distinta de la estadounidense. Las valoraciones y el peso de cada industria permiten examinar qué puede aportar a una cartera global. La comparación requiere, además, valorar el crecimiento de los negocios y los riesgos que explican sus descuentos.
1. Actividad económica y resultados empresariales
Las bolsas española e italiana han destacado en la evolución de la renta variable de 2025. El comportamiento no ha sido uniforme: la gran capitalización europea de estilo crecimiento ha quedado rezagada. Esa diferencia obliga a distinguir países, sectores y tamaños de empresa antes de hablar del mercado europeo como un bloque.
Inflación y política monetaria
La inflación y la política monetaria condicionan la actividad, pero no garantizan estabilidad bursátil. Para comparar Europa y Estados Unidos hay que utilizar datos del mismo período y separar las expectativas de decisiones del banco central de las condiciones de financiación que afronta cada negocio.
Las expectativas sobre el Banco Central Europeo dependen de la evolución de la inflación y de la actividad. Una bajada de tipos puede abaratar la financiación empresarial, aunque su efecto varía según la deuda de cada negocio, la demanda y las condiciones del crédito. No determina por sí sola la rentabilidad de las acciones.
Para evaluar los resultados empresariales conviene separar ventas, márgenes y generación de caja. Las previsiones de crecimiento económico aportan contexto, pero no se trasladan de forma uniforme a todos los emisores ni sustituyen el análisis de sus cuentas.
2. Valoración y concentración de los índices
Un múltiplo inferior al estadounidense puede justificar una comparación más detallada. El descuento también puede reflejar diferencias de crecimiento, rentabilidad, composición sectorial o riesgo; no demuestra por sí solo que una acción esté infravalorada.
Países y sectores que comparar
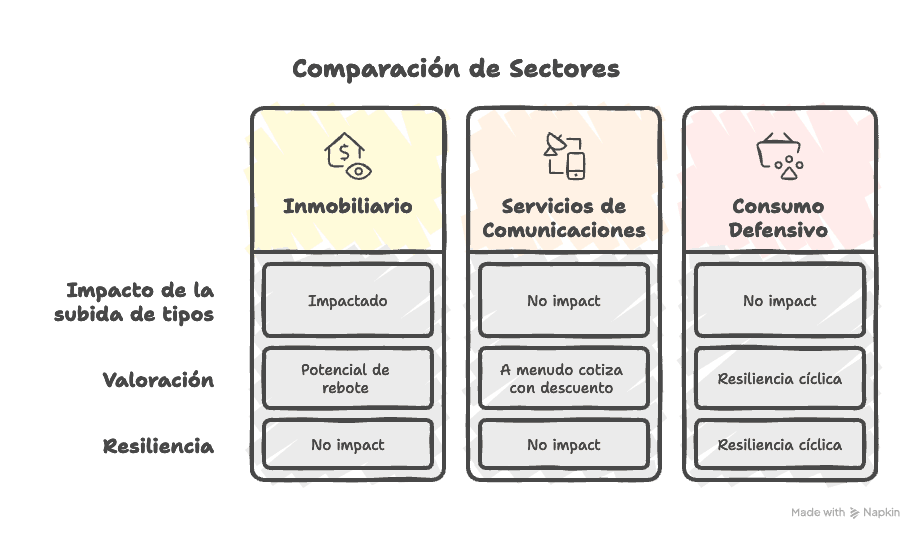
Entre los sectores que requieren una valoración específica figuran:
- El sector Inmobiliario, golpeado por el alza de tipos, pero con potencial de rebote.
- Servicios de Comunicaciones, que a menudo cotizan con descuento.
- Empresas de Consumo Defensivo, que muestran resiliencia cíclica.
Dinamarca, Alemania, Países Bajos, Reino Unido y Francia ofrecen universos empresariales distintos. La selección debe descender desde la etiqueta geográfica hasta los ingresos, la financiación y la valoración de cada compañía.
La concentración de las mayores compañías
La concentración de los índices estadounidenses en sus mayores compañías es uno de los argumentos para comparar otras exposiciones. Conviene medir los pesos con una composición fechada del índice y revisar también si los fondos europeos elegidos repiten empresas o factores de riesgo.
Sanidad, consumo y compañías de mediana y pequeña capitalización amplían el universo que puede examinarse en Europa. Esa variedad sectorial no elimina las caídas generales del mercado ni garantiza que sus rentabilidades se muevan de forma independiente.
3. Inversiones que pueden cambiar la estructura económica
La defensa, la reindustrialización y la transición energética figuran entre las prioridades de inversión europeas. Buscan reducir dependencias productivas, energéticas y de seguridad. Para valorar su efecto empresarial hay que distinguir objetivos políticos, presupuestos aprobados, contratos adjudicados y gasto efectivamente ejecutado.
A. Defensa y ciberseguridad
La defensa también genera demanda de tecnología, comunicaciones y logística. La ciberseguridad permite examinar negocios con exposiciones diferentes: proveedores de sistemas, servicios de protección y aseguradoras que cubren incidentes informáticos.
Dos ejemplos ilustran actividades distintas dentro de este ámbito:
- Beazley (Reino Unido): aseguradora especializada con actividad en riesgos cibernéticos.
- Invisio (Suecia): compañía especializada en sistemas de comunicación para profesionales de defensa y seguridad.
B. Relocalización de la producción
Los riesgos geopolíticos y arancelarios pueden impulsar el traslado de parte de la producción a emplazamientos próximos al mercado final. Ese proceso, conocido como nearshoring, exige inversión en automatización y en cadenas de suministro, pero depende de los costes y de la viabilidad de cada proyecto.
Junto a gigantes como Siemens y ASML, encontramos empresas clave en el sector industrial. Danieli (Italia), líder en el sector del acero, es un buen ejemplo. Ofrece servicios completos para que otras empresas produzcan acero en Europa. Esto es crucial, dada la alta dependencia de Europa de la importación de este material.
C. Electrificación y eficiencia energética
La electrificación y la eficiencia de los edificios son dos vías para reducir el consumo energético. Las inversiones responden a los costes de la energía y a objetivos de sostenibilidad; su ejecución depende de financiación, regulación y demanda.
Esta tendencia impulsa el crecimiento de actores clave en el medio y largo plazo. El foco está en reducir el consumo energético y alcanzar los objetivos de sostenibilidad. Consulta más información sobre inversiones sostenibles.
4. Selección de empresas en el mercado europeo
El análisis empresa por empresa, o bottom-up, permite comprobar cómo se traducen esas tendencias en pedidos, márgenes y caja. El peso de las compañías de mediana y pequeña capitalización varía entre fondos y debe consultarse en una composición fechada de cada cartera.
Compañías de mediana y pequeña capitalización
Las empresas de menor tamaño pueden participar en proyectos de automatización y relocalización, aunque suelen afrontar también límites de financiación y liquidez bursátil. Entre las actividades relacionadas con estas inversiones se encuentran:
- Industriales: Motores de la relocalización y la automatización.
- Materiales: Clave para la infraestructura de transición energética.
- Tecnología de la Información: Soporte para la Ciberseguridad y la digitalización.
Documentación para contrastar el análisis
El rigor se basa en la verificación constante de los datos. Revisa los informes de estabilidad financiera y las comunicaciones de política monetaria. Esto te proporcionará una visión robusta y completa. Accede a las últimas proyecciones macroeconómicas y análisis del Banco Central Europeo (BCE). Consulta la normativa sobre información al inversor y comercialización de productos en la web de la CNMV.
Del crecimiento económico al precio de la inversión
La defensa, la transición energética y la reindustrialización se desarrollan durante varios años. Su interés económico no resuelve qué precio pagar por una compañía ni qué parte de ese crecimiento está ya incorporada en su cotización.
Una exposición europea puede modificar el reparto de sectores y países de una cartera. Para medir esa aportación hay que compararla con las posiciones existentes y con los riesgos que comparten.
El descuento de valoración es el comienzo de la investigación. Su utilidad depende de que el negocio pueda generar beneficios y caja suficientes, con una financiación sostenible, para justificar el precio de la inversión.