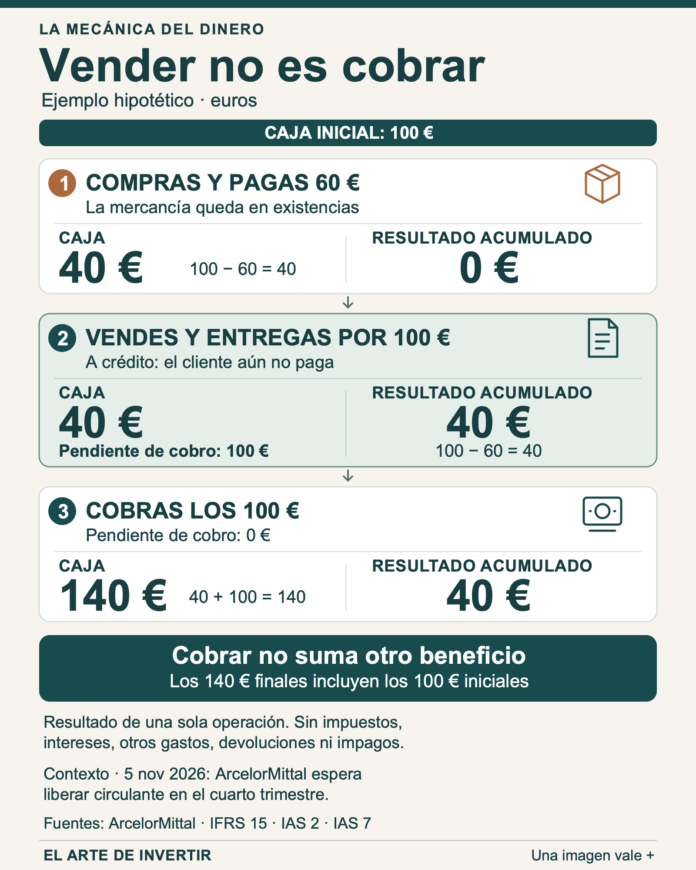
Una venta a crédito puede generar beneficio antes de que llegue el cobro. El dinero salió al comprar la mercancía; cuando se vende y entrega, el importe de la venta puede quedar pendiente de cobro. La infografía sigue una sola operación para separar ese resultado del efectivo disponible.
La diferencia vuelve a ser relevante en los resultados de ArcelorMittal publicados el 5 de noviembre: la compañía espera recuperar en el cuarto trimestre gran parte de los 2.500 millones de dólares invertidos en capital circulante durante los nueve primeros meses de 2026. Es una expectativa empresarial, no efectivo ya recuperado. El ejemplo visual es hipotético y no reproduce sus cuentas.
Abrir la infografía a tamaño completo.
La venta y el cobro son dos momentos distintos
En nuestro ejemplo, la empresa entrega la mercancía y el cliente obtiene su control. La IFRS 15 relaciona el reconocimiento del ingreso con esa transferencia, cuando se cumplen las condiciones del contrato. A la vez, la IAS 2 lleva el coste de las existencias vendidas al gasto del período correspondiente. Cobrar después cancela la deuda del cliente; no vuelve a crear el mismo ingreso.
Por eso una empresa puede mostrar un resultado positivo y tener menos efectivo que al empezar. La IAS 7 permite seguir los movimientos de caja separados del resultado contable. El plazo entre pagar y cobrar importa, aunque al final el cliente abone toda la factura.
Transcripción de la infografía
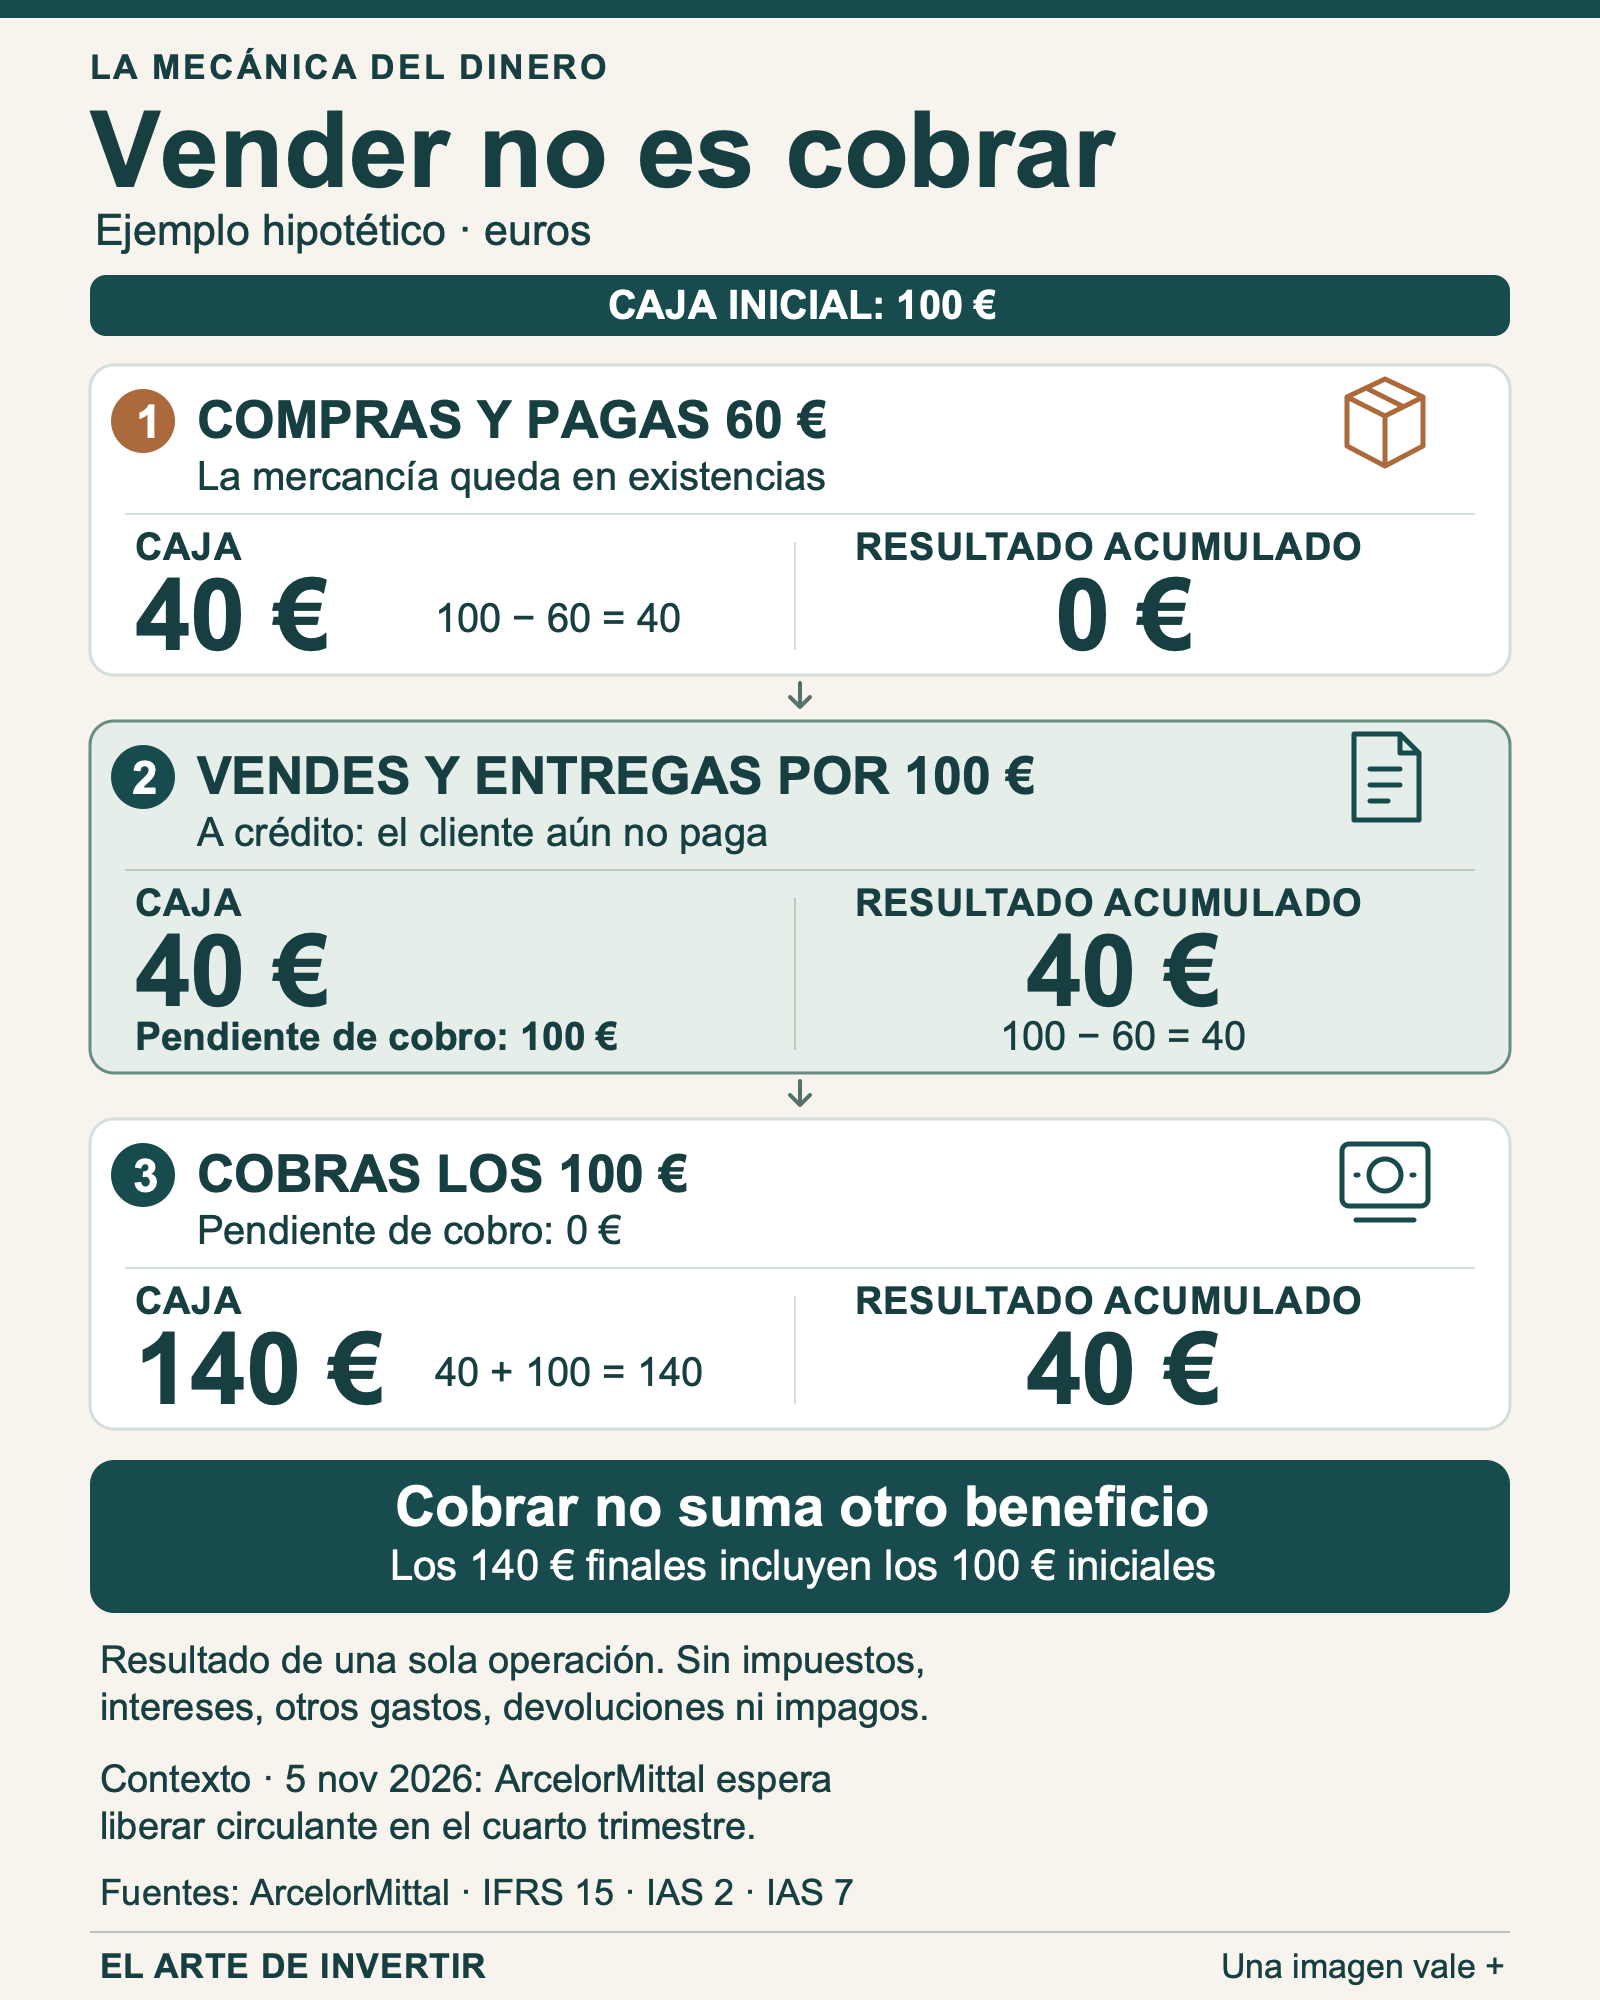
Vender no es cobrar. Ejemplo hipotético en euros. Caja inicial: 100 €. El resultado acumulado se refiere únicamente a esta operación.
- Compras y pagas 60 €. La mercancía queda en existencias. Caja: 100 − 60 = 40 €. Resultado acumulado: 0 €.
- Vendes y entregas por 100 €, a crédito. El cliente aún no paga. Caja: 40 €. Resultado acumulado: 100 − 60 = 40 €. Pendiente de cobro: 100 €.
- Cobras los 100 €. Caja: 40 + 100 = 140 €. Resultado acumulado: 40 €. Pendiente de cobro: 0 €. El cobro no suma un segundo beneficio.
Los 140 € finales incluyen los 100 € iniciales: el aumento neto de caja es 40 €. El ejemplo supone entrega completa, cobro íntegro posterior y ausencia de impuestos, intereses, otros gastos, devoluciones e impagos. No incluye otras operaciones ni describe la rentabilidad de una empresa real.
Infografía y ejemplo originales de El Arte de Invertir. Contexto comprobado el 5 de noviembre de 2026. Fuentes: comunicado de ArcelorMittal y resúmenes oficiales de IFRS 15, IAS 2 e IAS 7 enlazados en el texto.